Private Altersvorsorge
Deine Rentenlücke schließen - bevor sie zum Problem wird
Clever vorsorgen & intelligent absichern. Wir helfen dir!
Du weißt, dass die gesetzliche Rente dir im Alter nicht reichen wird, weißt aber nicht genau, wie du das Beste für dich rausholst. Wir zeigen dir, welche Vorsorge- und Anlageprodukte zu dir passen und wie du dir mit einer cleveren Strategie das Beste rausholen kannst.
02 - Für wen sich sich eine Beratung lohnt
Unsere Beratung passt für dich, wenn du...
03 - Lass dein Geld für dich arbeiten
Finde in 2 Minuten heraus, wie groß
deine Rentenlücke ist
Beantworte ein paar kurze Fragen und erhalte sofort eine erste Einschätzung, wie es um deine Rente steht.
Lass dein Geld für dich arbeiten! Wenn dein Geld nicht für dich arbeitet, wirst du ein Leben lang für dein Geld arbeiten müssen.
Private Altersvorsorge
Die 3 Säulen der Altersvorsorge?
Die Altersvorsorge in Deutschland beruht traditionell auf drei Säulen
Gesetzliche Rente
Die gesetzliche Rentenversicherung ist eine wichtige Säule der Alterssicherung und bildet das Fundament der Altersvorsorge. Die meisten Angestellten sind im staatlichen Rentensystem pflichtversichert und zahlen während ihres Berufslebens regelmäßig Beiträge ein.
Betriebliche Altersvorsorge
Die zweite wichtige Säule der Alterssicherung ist die betriebliche Altersvorsorge. Dabei wird ein Anteil vom Gehalt steuer- und sozialabgabenfrei in eine Direktversicherung, Pensionskasse, einen Pensionsfonds, eine Unterstützungskasse oder eine Direktzusage eingezahlt.
Private Altersvorsorge
Die dritte Säule ist die private Altersvorsorge und wird zunehmend wichtiger. Hier sparen Sie selbstständig Kapital an, welches für die Altersrente genutzt wird. Sie können auf verschiedene Anlageformen zurückgreifen, wie Fonds- oder ETF-Sparpläne, Renten- und Lebensversicherungen.
04 - Ich bin für dich da
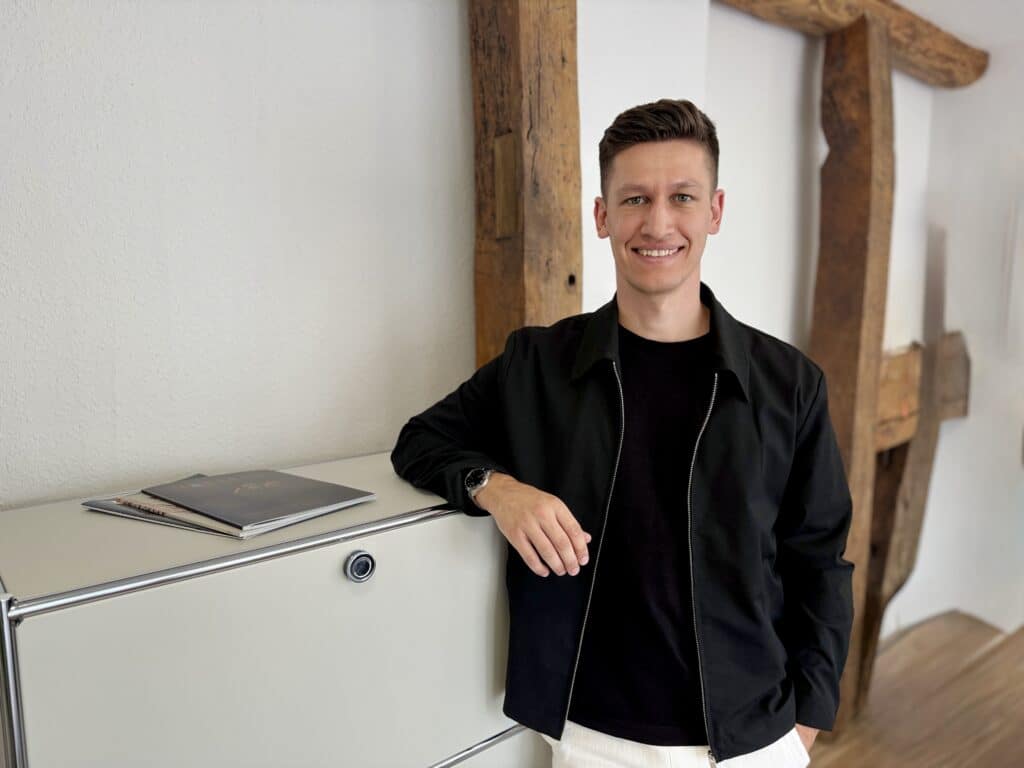
Hallo, ich bin Leonard - dein Versicherungsfreund
Vor über 50 Jahren hat mein Opa sein Versicherungsbüro gegründet, mein Vater hat es weitergeführt. Heute führe ich diese Tradition für dich in dritter Generation weiter – mit demselben Anspruch: ehrlich, verständlich, ohne Verkaufsdruck.
Besonders am Herzen liegt mir das Thema Altersvorsorge, weil hier oft am meisten unterschätzt wird, wie groß die Lücke später wirklich ist.
05 - Warum jetzt der richtige Zeitpunkt ist
Die Rente rückt näher, als du denkst
Die gesetzliche Rente wird für die meisten von uns nicht reichen, um den gewohnten Lebensstandard zu halten. Wer früh anfängt, kann mit überschaubaren Beträgen viel erreichen — der Zinseszinseffekt arbeitet für dich, aber nur, wenn du ihm Zeit gibst.
Je früher du startest, desto stärker wirkt der Zinseszinseffekt für dich — jedes Jahr Wartezeit
kostet dich Rendite, die sich später kaum noch aufholen lässt.
06 - So gehen wir vor
Dein Weg zur passenden Altersvorsorge
Wo du heute stehst
Wir schauen uns an, was du bereits hast: gesetzliche Rente, bAV, alte Verträge, vielleicht schon ein ETF-Depot.
Wohin du willst
Wie soll dein Ruhestand aussehen, wie viel Zeit bleibt und wie viel kannst du monatlich beiseitelegen?
Wie wir hinkommen
ETF-Depot, ETF-Rentenversicherung oder Kombination — verständlich erklärt, damit du weißt, wofür du dich entscheidest.
07 - Warum ETFs
Warum ich auf ETFs statt auf klassische Policen setze
Klassische Rentenversicherungen mit Garantiezins werfen heute kaum noch Rendite ab — und sind oft mit hohen laufenden Kosten belastet.
Eine ETF-basierte Strategie ist die Grundlage für eine moderne Altersvorsorge.
Bessere Renditechancen
Breit gestreute Aktien-ETFs erzielen historisch deutlich höhere Renditen als Policen mit Garantiezins.
Niedrige Kosten
ETFs sind deutlich günstiger als aktiv gemanagte Fonds. Jeder gesparte Euro bleibt in deiner Vorsorge.
Flexibilität
Du kannst jederzeit Änderungen vornehmen. Die Fondsaufteilung ändern, deine Sparrate ändern oder andere ETFs auswählen. Kostenlos.
Transparenz
Du siehst jederzeit, wo dein Geld steckt — kein Blackbox-Gefühl wie bei klassischen Verträgen.
08 - Was wir für dich tun
So läuft die Beratung ab
Von der ersten Frage bis zum fertigen Fahrplan. Wir begleiten ich Schritt für Schritt.
Status Quo & Zieldefinition
Ich schaue gemeinsam mit dir auf deine aktuelle Situation und deine Ziele. Was willst du im Ruhestand zur Verfügung haben? Wann willst du dieses Ziel erreichen? Und was tust du schon heute dafür? Dabei berücksichtige ich deine Basisabsicherung (GRV, Pension oder Versorgungswerk), deine berufliche Perspektive und deine persönliche Lebenssituation. Keine Kosten, keine Verpflichtung.
Analyse & Strategieentwicklung
Hier wird es konkret: Ich analysiere deine bestehenden Verträge, Investments und Sparpläne – was kosten sie wirklich, passen sie zu deiner Lebensphase, und wo liegen Optimierungspotenziale? Auf dieser Basis entwickle ich gemeinsam mit dir eine Strategie, die zu deinen Zielen passt.
Umsetzung
Auf Basis der Analyse bekommst du eine klare Handlungsempfehlung und einen Fahrplan, wie du deine Altersvorsorge effizient und zielführend gestalten kannst, sodass du dir im Alter keine Sorgen um die Rente mehr machen musst.
Langfristige Begleitung
Nach der Umsetzung bleibe ich dein persönlicher Ansprechpartner, egal ob Gehaltsanpassung, Jobwechsel, Familienzuwachs - ich begleite Dich weiterhin und betreue dich persönlich in jeder Lebenssituation. So können wir immer passend auf neue Situationen reagieren.
09 - Bereit für Deinen Termin?
Dein Vorsorgeplan wartet auf dich
Buch dir jetzt dein kostenloses Erstgespräch. Wir schauen gemeinsam, wo du stehst - ehrlich, verständlich und komplett ohne Verpflichtung.
09 - Bereit für deinen Termin?
Häufig gestellte Fragen zur Altersvorsorge
Je früher, desto besser — durch den Zinseszinseffekt macht schon ein kleiner monatlicher Betrag ab Anfang 20 langfristig mehr aus als ein hoher Betrag ab 45. Aber auch für einen späteren Einstieg gibt es sinnvolle Strategien, die wir uns gemeinsam anschauen.
Aktienmärkte schwanken kurzfristig, gleichen sich bei einem langen Anlagehorizont und breiter Streuung über tausende Unternehmen historisch aber aus. Wir wählen eine Strategie, die zu deinem Risikoprofil und deinem Zeithorizont passt.
Das Erstgespräch (30 Min.) ist komplett kostenlos und unverbindlich. Danach arbeite ich je nach Situation auf Provisions- oder Honorarbasis - das besprechen wir vorher transparent, welches Modell für Dich am sinnvollsten ist und was es kostet.
Bis 2004 war die gesetzliche Rente steuerfrei. Seitdem werden Altersrenten jedoch besteuert. Rentner, die 2005 in Rente gingen oder bereits Rente bezogen, mussten 50% Ihrer Renten versteuern. Seitdem steigt dieser Satz immer weiter an. Ab 2040 werden Renten zu 100% versteuert. Bei staatlich geförderten und privaten Altersvorsorgeprodukten gibt es andere Regelungen für die Besteuerung.
Steuerlich absetzen kannst Du alle staatlich geförderten Produkte wie die Riester Rente, die Basis-Rente, die betriebliche Altersvorsorge und die gesetzliche Rentenversicherung. Private Rentenversicherungsverträge können dagegen nicht von der Steuer abgesetzt werden.
Die gesetzliche Rentenversicherung sieht ein normales Renteneintrittsalter von 67 Jahren vor. Du kannst frühestens mit 63 in Rente gehen, musst dann aber Abschläge bei der Rentenhöhe in Kauf nehmen. Für jedes Jahr, das Du früher in Rente gehst, werden Dir 3,6% von der Renten abgezogen. Voraussetzung für den vorzeitigen Rentenbezug ist eine Wartezeit von 35 Jahren. Das bedeutet, dass Du 35 Jahre in der gesetzlichen Rentenversicherung versichert warst. Wenn Du 45 Beitragsjahre erreichst, kannst Du jedoch mit 65 Jahren ohne zusätzliche Abschläge in Rente gehen.
Du willst loslegen?
Buche dir jetzt deinen kostenlosen Beratungstermin.
Wähle Dir einen passenden Termin aus. Der Beratungstermin ist 100% kostenlose und unverbindlich für dich.
Ich freue mich auf deine Nachricht!